
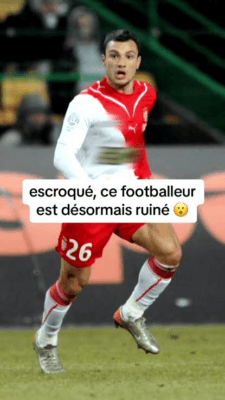
Devenir athlète professionnel, c’est toucher du doigt un rêve d’enfant, mais c’est aussi voir son compte en banque exploser du jour au lendemain. Pourtant, les statistiques font froid dans le dos : près de la moitié des footballeurs professionnels se retrouvent ruinés dans les cinq ans suivant leur retraite. En NBA ou en NFL, les chiffres grimpent jusqu’à 60 % et 80 %.
Contrairement aux idées reçues, la faillite n’est pas toujours le fruit de soirées trop arrosées ou de collections de voitures de sport. Elle est, la plupart du temps, orchestrée par deux profils destructeurs : les conseillers financiers véreux et l’entourage abusif.
Voici le guide de survie pour protéger votre patrimoine, votre carrière et votre avenir.
🦈 Piège n°1 : Les conseillers et agents malhonnêtes
Le signal d’alarme : « Signez ici, je m’occupe de tout. »
Les sportifs sont des cibles parfaites pour les escrocs : ils gagnent beaucoup d’argent, très jeunes, et consacrent 100 % de leur temps à leurs performances. Les conseillers véreux profitent de ce manque de temps et d’expérience pour placer l’argent dans des projets opaques (immobilier surévalué, start-ups fantômes) ou, pire, pour détourner des fonds.
💡 Les règles d’or pour vous protéger :
- N’accordez jamais de procuration totale : C’est l’erreur qui a ruiné le footballeur Yohan Mollo. Aucun conseiller ou agent ne doit pouvoir déplacer votre argent ou contracter un prêt sans votre double validation systématique.
- Vérifiez les certifications : En France, un conseiller doit être enregistré auprès de l’Orias ou de l’AMF (Autorité des Marchés Financiers). Aux États-Unis, la ligue (comme la NFLPA) possède des listes de conseillers certifiés. Si votre conseiller n’est pas agréé par les instances officielles, fuyez.
- Faites auditer vos comptes par un tiers : Ne mettez pas tous vos œufs dans le même panier. Prenez un avocat fiscaliste indépendant qui n’a aucun lien d’intérêt avec votre agent ou votre conseiller financier. Payez-le à l’heure, pas à la commission, pour qu’il étudie vos contrats de manière neutre.
- Comprenez ce que vous signez : Si un investissement est tellement complexe que vous ne parvenez pas à l’expliquer simplement à un enfant, ne le signez pas. Les promesses de « défiscalisation miracle » cachent souvent des pièges légaux majeurs.
💔 Piège n°2 : Le chantage affectif de l’entourage
Le signal d’alarme : « Tu as réussi, tu nous redevables. »
C’est le piège le plus douloureux, car il touche au cœur. Beaucoup d’athlètes issus de milieux modestes subissent une pression immense pour devenir le « fournisseur officiel » de toute une communauté (parents, fratrie, amis d’enfance). De la star de la NHL Jack Johnson (ruiné par ses propres parents) à Emmanuel Eboué, les exemples de trahisons familiales sont légion.
💡 Les règles d’or pour poser des limites :
- Apprenez à dire « non » : Aider ses parents est naturel. Financer les projets d’entreprises farfelus (restaurants, marques de vêtements, labels de musique) de vos amis d’enfance ne l’est pas. Si vous financez un projet, exigez un business plan solide, comme le ferait une banque.
- Séparez l’affectif du professionnel : Un membre de votre famille n’est pas automatiquement un bon gestionnaire, un bon avocat ou un bon agent. Ne confiez pas la gestion de millions d’euros à un proche simplement « parce qu’on se connaît depuis toujours ». Engager des professionnels extérieurs protège aussi vos relations familiales.
- Instaurer un « budget d’aide » fixe : Si vous souhaitez aider vos proches, définissez une somme mensuelle ou annuelle fixe que vous pouvez vous permettre de perdre. Une fois ce plafond atteint, la banque est fermée.
⏳ Piège n°3 : Le syndrome de l’invincibilité
Le signal d’alarme : « J’ai le temps de voir venir. »
Une carrière professionnelle est courte (généralement moins de 10 ans) et s’arrête en moyenne vers 30-35 ans. Un genou qui grince ou une mauvaise chute peut y mettre fin en une seconde. Le piège est de calquer son train de vie actuel sur l’hypothèse que les millions tomberont jusqu’à vos 60 ans.
💡 Les règles d’or pour anticiper l’après-sport :
- Vivez sur une fraction de vos revenus : Si vous gagnez 100 000 € par mois, essayez de vivre avec 20 000 € et placez le reste de manière sécurisée (livrets, obligations d’État, immobilier de rendement standard). Vous mènerez une vie confortable tout en vous assurant un matelas indestructible pour les 50 ans à venir.
- Formez-vous dès aujourd’hui : Profitez des structures syndicales (comme l’UNFP en France) qui proposent des formations d’éducation financière et d’aide à la reconversion. Plus vous comprendrez les mécanismes de l’argent tôt, moins vous serez dépendant des autres.
En conclusion
Sur le terrain, vous analysez vos adversaires pour ne pas vous faire surprendre. Hors du terrain, appliquez la même discipline. Le véritable signe de la richesse d’un athlète ne se mesure pas à ce qu’il dépense pendant sa carrière, mais à ce qu’il lui reste vingt ans après avoir raccroché les crampons.